Domain lichtraeume.de kaufen?
Wir ziehen mit dem Projekt
lichtraeume.de um.
Sind Sie am Kauf der Domain
lichtraeume.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lichtraeume.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plehn, Manja: RaumgestaltungRaumgestaltung , entwickeln und pädagogisch begleiten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20210201, Produktform: Kartoniert, Autoren: Plehn, Manja~Appel, Stefan, Seitenzahl/Blattzahl: 95, Abbildungen: Fotos, Keyword: Wohlbefinden; Atmosphäre; Ganztag; Außerschulisch; Lernort; Grundschule; Gebundene Offene Ganztagsschule; Ganztagsbildung; Ganztagsschule; Organisation; Schule; Schulkind; Betreuung; Praxis; Bildung; Impulse; Lebensraum; Raum, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Schule~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Sozialpädagogik~Bildungswesen: Organisation und Verwaltung~Kinder/Jugendliche: Persönliche und soziale Themen~Vorschule und Kindergarten, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Thema: Orientieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 261, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783451818813 9783451822162, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 104121020,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Candela Lichtplanung, Fachbücher von Nils Holger Moormann, Candela LichtplanungDas Fachbuch "Candela Lichtplanung" von Michele A. Rami bietet einen tiefen Einblick in die Kunst der Lichtgestaltung mit einem besonderen Fokus auf das menschliche Empfinden. Rami, der 1995 das Büro Candela Lichtplanung gründete, stellt die Bedürfnisse und das Wohlbefinden der Menschen in den Mittelpunkt seiner Planungsansätze. Das Buch beleuchtet, wie Lichtstimmungen die Architektur beeinflussen und wie durchdachte Lichtkonzepte zur Schaffung von angenehmen Räumen beitragen können. Anhand von Projekten des Stuttgarter Architekturbüros Bottega + Ehrhardt sowie weiteren bemerkenswerten Bauvorhaben wird die Vielfalt der Lichtplanung anschaulich dargestellt. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Herausforderungen und Lösungen, die bei der Lichtgestaltung in verschiedenen Kontexten, von öffentlichen Gebäuden bis hin zu privaten Wohnräumen, entstehen. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit Lichtdesign und Architektur beschäftigen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
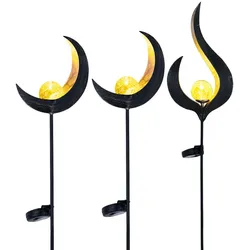
3er Set Design LED Solar Leuchten Außen Beleuchtung Dekoration Steck Lampen Flamme DesignBeschreibung Drei hochwertige Solarleuchten für den Außenbereich. Diese Leuchten sind ein wahrer Blickfang. Egal ob im Garten, dem Balkon oder auf der Terrasse, diese Leuchten machen überall eine gute Figur und werten Ihren gewählten Bereich am Abend stimmungsvoll auf, denn diese Solarleuchten laden sich tagsüber auf und geben ihr gespeichertes Licht bei Dunkelheit wieder ab und leuchten in voller Pracht. Aufgrund der Schutzart IP44 sind die Leuchten gegen Spritzwasser geschützt und somit prädestiniert für den Außenbereich. Die LED Leuchtmittel sind bereits integriert. Im Lieferumfang sind insgesamt drei Solarleuchten enthalten - zwei Steckleuchten in Form eines Halbmondes und eine Steckleuchte in Form einer Flamme. Details Flamme offen • Leuchtentyp: Solarleuchte • Material: Glas, Metall • Farbe: klar, bronzefarben • Schutzart: IP44 • Länge x Breite x Höhe in cm: 16,7 x 6 x 90 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 0,02 Watt, 3 Volt Details Mond • Leuchtentyp: Solarleuchte • Material: Glas, Metall • Farbe: klar, bronzefarben • Schutzart: IP44 • Länge x Breite x Höhe in cm: 18 x 6 x 90 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 0,02 Watt, 3 Volt Leuchtentyp: Solarleuchte Material: Glas, Metall Farbe: klar, bronzefarben Schutzart: IP44 Formen: Flammen, Mond36,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **


Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Plehn, Manja: RaumgestaltungRaumgestaltung , entwickeln und pädagogisch begleiten , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20210201, Produktform: Kartoniert, Autoren: Plehn, Manja~Appel, Stefan, Seitenzahl/Blattzahl: 95, Abbildungen: Fotos, Keyword: Wohlbefinden; Atmosphäre; Ganztag; Außerschulisch; Lernort; Grundschule; Gebundene Offene Ganztagsschule; Ganztagsbildung; Ganztagsschule; Organisation; Schule; Schulkind; Betreuung; Praxis; Bildung; Impulse; Lebensraum; Raum, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Schule~Pädagogik / Kindergarten, Vorschulalter, Fachkategorie: Sozialpädagogik~Bildungswesen: Organisation und Verwaltung~Kinder/Jugendliche: Persönliche und soziale Themen~Vorschule und Kindergarten, Sprache: Deutsch, Bildungszweck: für den Primarbereich, Thema: Orientieren, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 238, Breite: 169, Höhe: 17, Gewicht: 261, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783451818813 9783451822162, Herkunftsland: TSCHECHISCHE REPUBLIK (CZ), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 104121020,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Candela Lichtplanung, Fachbücher von Nils Holger Moormann, Candela LichtplanungDas Fachbuch "Candela Lichtplanung" von Michele A. Rami bietet einen tiefen Einblick in die Kunst der Lichtgestaltung mit einem besonderen Fokus auf das menschliche Empfinden. Rami, der 1995 das Büro Candela Lichtplanung gründete, stellt die Bedürfnisse und das Wohlbefinden der Menschen in den Mittelpunkt seiner Planungsansätze. Das Buch beleuchtet, wie Lichtstimmungen die Architektur beeinflussen und wie durchdachte Lichtkonzepte zur Schaffung von angenehmen Räumen beitragen können. Anhand von Projekten des Stuttgarter Architekturbüros Bottega + Ehrhardt sowie weiteren bemerkenswerten Bauvorhaben wird die Vielfalt der Lichtplanung anschaulich dargestellt. Die Leserinnen und Leser erhalten wertvolle Einblicke in die Herausforderungen und Lösungen, die bei der Lichtgestaltung in verschiedenen Kontexten, von öffentlichen Gebäuden bis hin zu privaten Wohnräumen, entstehen. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit Lichtdesign und Architektur beschäftigen.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3er Set Design LED Solar Leuchten Außen Beleuchtung Dekoration Steck Lampen Flamme DesignBeschreibung Drei hochwertige Solarleuchten für den Außenbereich. Diese Leuchten sind ein wahrer Blickfang. Egal ob im Garten, dem Balkon oder auf der Terrasse, diese Leuchten machen überall eine gute Figur und werten Ihren gewählten Bereich am Abend stimmungsvoll auf, denn diese Solarleuchten laden sich tagsüber auf und geben ihr gespeichertes Licht bei Dunkelheit wieder ab und leuchten in voller Pracht. Aufgrund der Schutzart IP44 sind die Leuchten gegen Spritzwasser geschützt und somit prädestiniert für den Außenbereich. Die LED Leuchtmittel sind bereits integriert. Im Lieferumfang sind insgesamt drei Solarleuchten enthalten - zwei Steckleuchten in Form eines Halbmondes und eine Steckleuchte in Form einer Flamme. Details Flamme offen • Leuchtentyp: Solarleuchte • Material: Glas, Metall • Farbe: klar, bronzefarben • Schutzart: IP44 • Länge x Breite x Höhe in cm: 16,7 x 6 x 90 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 0,02 Watt, 3 Volt Details Mond • Leuchtentyp: Solarleuchte • Material: Glas, Metall • Farbe: klar, bronzefarben • Schutzart: IP44 • Länge x Breite x Höhe in cm: 18 x 6 x 90 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja • Leistung Leuchtmittel: 1x 0,02 Watt, 3 Volt Leuchtentyp: Solarleuchte Material: Glas, Metall Farbe: klar, bronzefarben Schutzart: IP44 Formen: Flammen, Mond36,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Set aus 4 Sheesham Massivholz Wandregalen, Cubes Design, für individuelle Raumgestaltung, handgefertigt. 25x25x25 cm | Kadima DesignTechnische Details: Abmessungen: Höhe: 25 cm Breite: 25 cm Tiefe: 25 cm Größe: 25 x 25 x 25 cm Materialien: Materialhinweis: Sheesham Massivholz. Da es sich um Handarbeit und um ein Naturprodukt handelt kann es zu Farbabweichungen oder Unebenheiten kommen Materialzusammensetzung: 100% Holz Holzart: Sheesham Material: Massivholz Farben: Farbe: Braun Technische Spezifikationen: Belastbarkeit: 10 kg Gewicht: 13 kg Design und Wohnraum: Style: Modern Wohnraum: Wohnzimmer, Arbeitszimmer, Büro, Schlafzimmer, Esszimmer, Flur, Diele Lieferdetails und Montage: Lieferzustand: Montiert Artikelnummer: BARWL1.531 Kollektion: NAKO109,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KADIMA DESIGN Set aus 4 Sheesham Massivholz Wandregalen, Cubes Design, für individuelle Raumgestaltung, handgefertigt, verschiedene GrößenTechnische Details: Abmessungen: Höhe: 25 cm (große Würfel), 20 cm (kleine Würfel) Breite: 25 cm (große Würfel), 20 cm (kleine Würfel) Tiefe: 25 cm (große Würfel), 20 cm (kleine Würfel) Größe: 2x 25 x 25 x 25 cm, 2x 20 x 20 x 20 cm Materialien:170,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.